※当ページには広告(プロモーション)が含まれています。
物件を買うとき、多くの人が見る数字の1つがROIです。年間のCFを自己資金で割った数字で、出したお金が1年でどれだけ戻るかを表します。
ただ、この出し方のROIには、売ったときのお金が入っていません。買ってから売るまでを通して物件を比べるなら、IRR(内部収益率)のほうが役に立ちます。
買うときのROIは「年間CF÷自己資金」
ROI(Return on Investment/投資収益率)は、不動産投資では一般に次の式で出します。
ROI = 年間CF ÷ 自己資金 × 100
年間CFは、家賃収入から経費とローンの返済を引いて、手元に残るお金です。自己資金2,000万円で年間CFが150万円なら、ROIは7.5%になります。
ROIが7.5%の物件を売らずに持ち続け、CFが毎年同じだとすると、自己資金を回収するまでに約13年かかる計算です。ROIは分かりやすいので、物件を買うときの目安として広く使われています。
この式で出すROIは、CCR(自己資金配当率)と同じものです。資料によっては、物件価格に諸費用を足した総額で割ったものや、売却益まで足したものもROIと呼んでいます。ROIを見たら、何を何で割った数字かを確かめておくと安全です。
ROIで気をつけたい2つのこと
売却手取りが入っていない
ROIが見ているのは、1年分のCFだけです。何年後かに売ったとき、手元にいくら残るかは計算に入りません。
お金が戻る時期を考えていない
そこで、10年分のCFと売却で手元に残るお金を足して自己資金を引き、それを自己資金で割って「10年でROI 100%」と書く資料もあります。100%を10年で割れば、単純な平均は年10%です。ただ、この年10%は、お金が戻る時期を考えた利回りではありません。1年目に戻る100万円と10年後に戻る100万円を、同じ価値として足しているからです。
この2つは、次の2つの物件で確かめられます。
ROIとIRRで、2つの物件を比べる
どちらも自己資金2,000万円、10年保有して売却する想定です。
| 毎年のCF | 10年後の売却手取り(残債返済後) | ROI(年間CF÷自己資金) | IRR | |
|---|---|---|---|---|
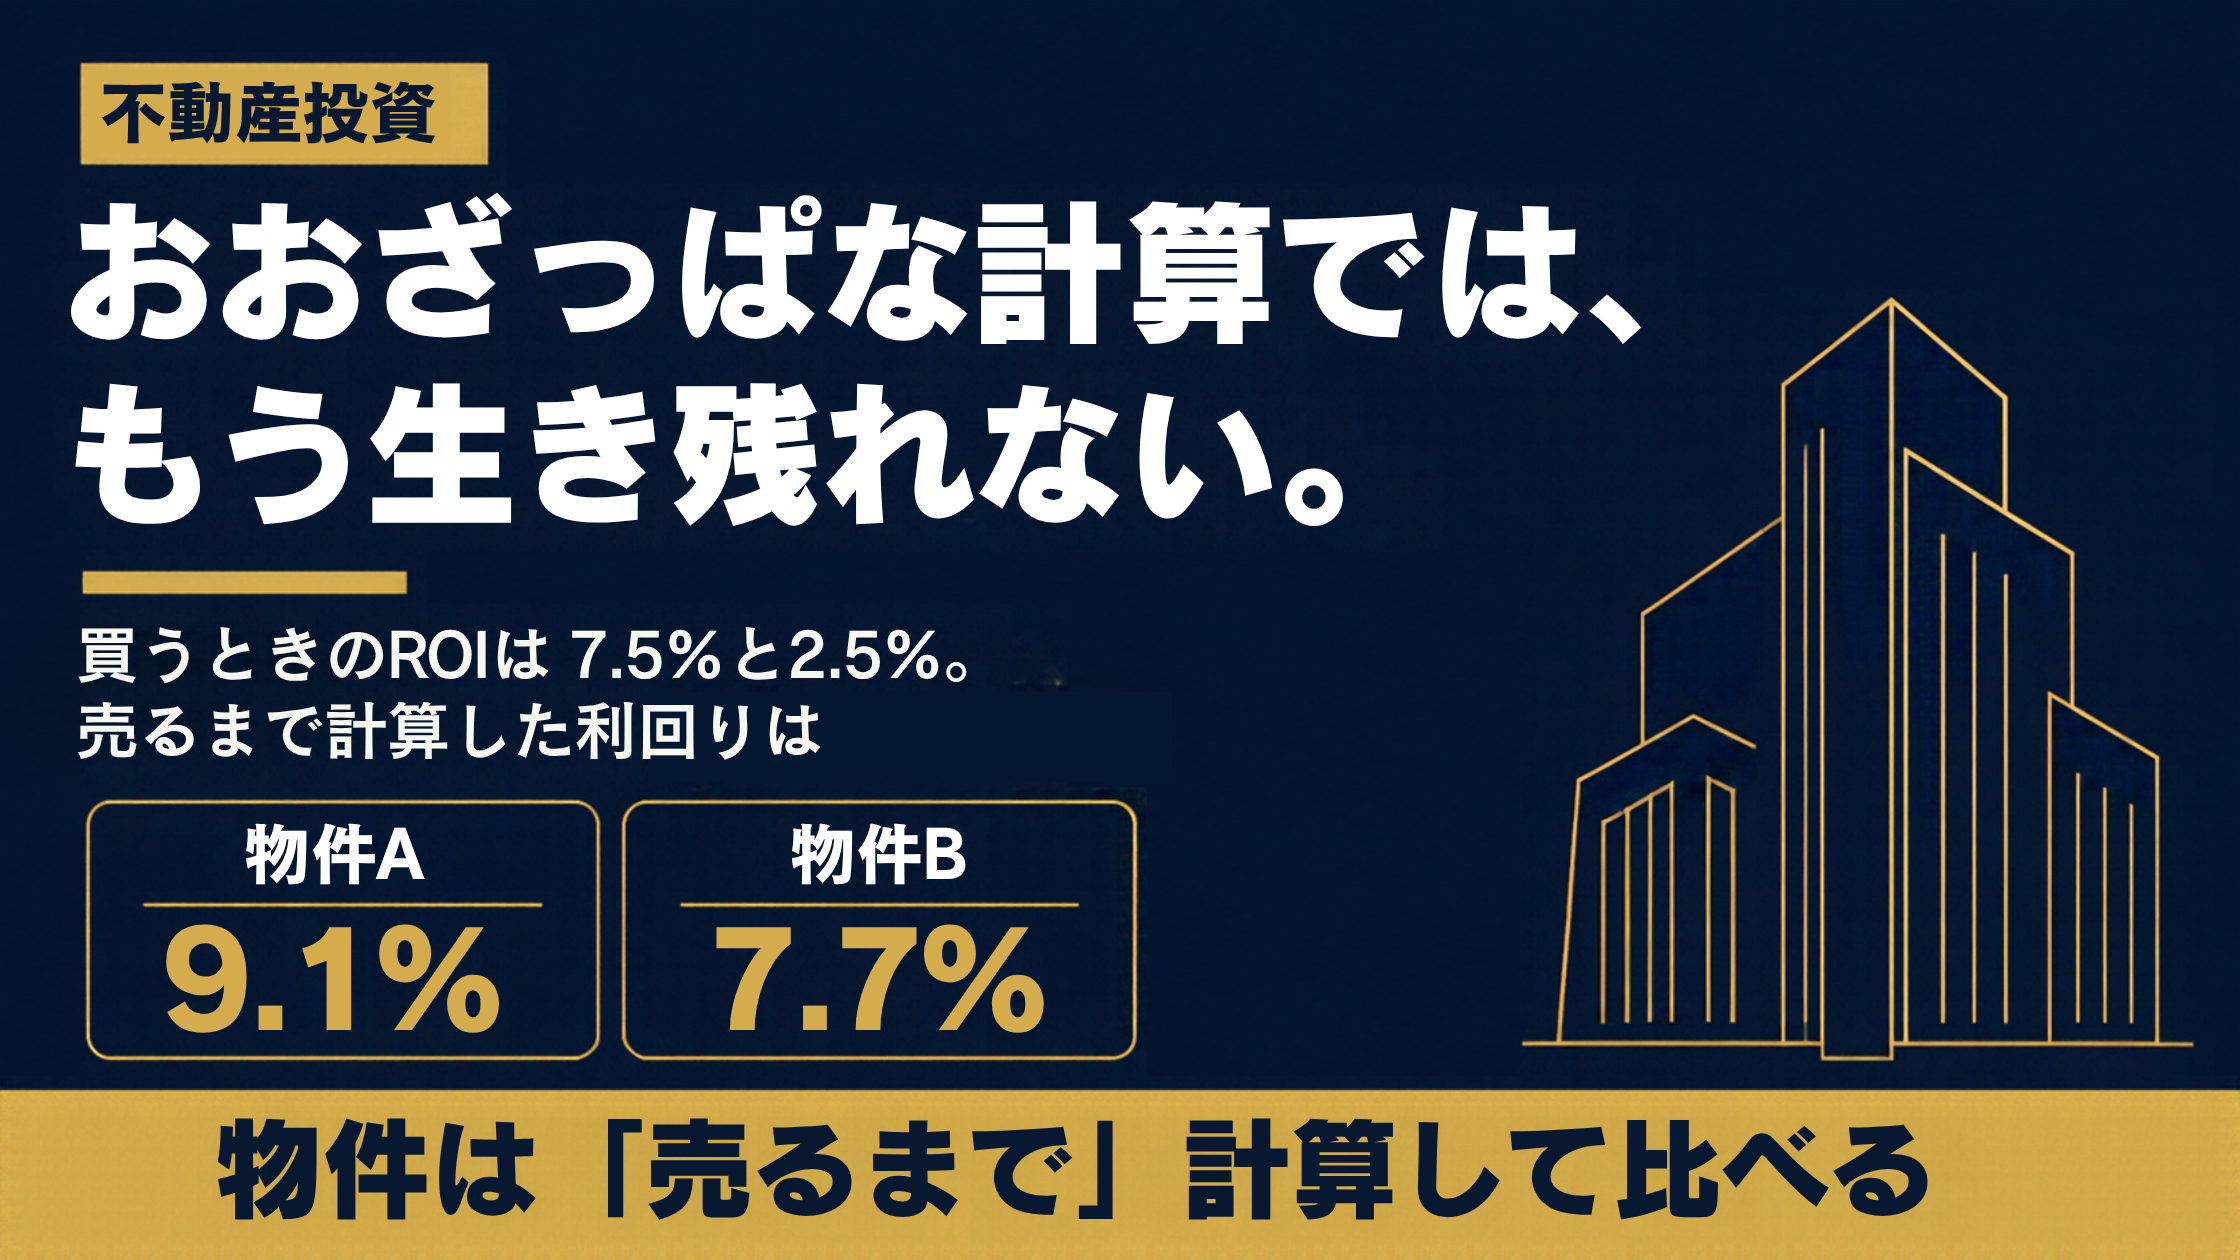
| 物件A | 150万円 | 2,500万円 | 7.5% | 9.13% |
| 物件B | 50万円 | 3,500万円 | 2.5% | 7.74% |
※税金と売却時の費用を考えずに、単純にした例です。
ROIだけで見ると、BはAの3分の1で、差は5ポイントあります。売らずに持ち続け、CFが毎年同じだとすると、自己資金を回収するまでの年数はAが約13年、Bが40年です。この例では10年後に売るので、実際に自己資金が戻る時期は、この年数とは違います。
ところが、売るまで含めたIRRで比べると、Aは9.13%、Bは7.74%で、差は1.4ポイントほどに縮まります。Bは毎年のCFが少ないかわりに、売るときに手元に残るお金がAより1,000万円多いからです。年間CFだけで出すROIでは、Bに見込んだ売却手取りを評価に入れられません。
それでもIRRでAのほうが高いのは、お金が戻ってくる時期が早いからです。Aは10年間のCFだけで1,500万円、自己資金の4分の3が戻ります。Bは10年間のCFが500万円しかなく、大半は売るときまで待つことになります。早く戻ったお金は、次の物件の頭金にも繰上げ返済にも回せるので、その分だけ有利です。
「10年でROI 100%」を年10%と読まない
この2つの物件は、10年間の利益(CFの累計+売却手取り−自己資金)がどちらも2,000万円です。10年分の利益を自己資金で割ると、どちらも100%になります。
「10年で100%なら年10%」と単純に平均すると、2つの物件は同じ成績に見えます。しかし、お金が戻る時期まで考えたIRRは9.13%と7.74%です。2つには差があり、どちらも10%に届きません。
IRRは、預金の金利に置き換えると分かりやすい
IRR(Internal Rate of Return/内部収益率)は、買ってから売るまでのお金の出入りをまとめて、「年何%で回ったか」を1つの数字にしたものです。
式で書いた定義は分かりにくいので、預金に置き換えて考えます。
物件Aの場合、次のような預金を考えます。
- 最初に2,000万円を預ける
- 毎年150万円ずつ引き出す
- 10年目には、その年の150万円に加えて、残りの2,500万円を引き出す
- すると、残高がちょうど0円になる
この預金の金利が9.13%です。つまり物件Aは、「金利9.13%の預金と同じ働きをした」ことになります。物件Bは、同じように考えると金利7.74%の預金にあたります。
ただし、本物の預金と違って、元本が守られるわけではありません。想定どおりにお金が出入りした場合の、計算上の金利です。
IRRを式で書く
預金のたとえを式にすると、次のようになります。IRRは、この式が成り立つ r(年の利回り)です。
0 = −自己資金 + 1年目に戻るお金 ÷ (1+r) + 2年目に戻るお金 ÷ (1+r)² + … + n年目(売る年)に戻るお金 ÷ (1+r)ⁿ
物件Aの数字(万円)を入れると、次の式になります。10年目の2,650万円は、その年のCF150万円と売却手取り2,500万円の合計です。
0 = −2,000 + 150 ÷ (1+r) + 150 ÷ (1+r)² + … + 150 ÷ (1+r)⁹ + 2,650 ÷ (1+r)¹⁰
式の中で何年か先のお金を (1+r) で割るのは、そのお金を「今の価値」に直すためです。金利9.13%なら、今137万円を預ければ、1年後の残高は150万円です。つまり、1年後に戻る150万円は、今の137万円と同じ価値を持ちます。2年後の150万円は (1+r) で2回割るので126万円、10年後のお金は10回割るので、2,650万円が1,106万円まで小さくなります。
| 戻ってくる時期 | 戻ってくるお金 | 今の価値に直すと(r=9.13%) |
|---|---|---|
| 1年目 | 150万円 | 137万円 |
| 2年目 | 150万円 | 126万円 |
| 3〜9年目 | 150万円×7年 | 合計631万円 |
| 10年目 | 2,650万円 | 1,106万円 |
| 合計 | 4,000万円 | 2,000万円 |
戻ってくるお金は額面で4,000万円ですが、今の価値に直すと、最初に出した自己資金の2,000万円とちょうど同じになります。差し引きが0円になるこの r が、IRRです。r を8%にすると今の価値の合計は2,164万円で、自己資金の2,000万円を上回ります。10%にすると1,886万円で、2,000万円に足りません。その間で、差し引きがちょうど0円になるのが9.13%です。
遅く戻るお金ほど、何度も (1+r) で割るので小さく数えられます。売るときの手取りに頼る物件Bは、10年間の利益が物件Aと同じ2,000万円でも、IRRは物件Aより低く出ます。これが「お金が戻る時期を考える」ということです。
この r は、式を変形して直接求めることができず、値を変えながら探すことになります。手計算では大変なので、ExcelやGoogleスプレッドシートのIRR関数を使うのが手軽です。物件Aなら、下の表のお金の出入りを、A1からA11までの11個のセルに0年目から1年ずつ縦に入れて(1〜9年目は150を9つのセルに入れる)、「=IRR(A1:A11)」と入れると、9.13%と出ます(「9%」と出たときは、表示する小数点以下の桁数を増やします)。
| 年 | お金の出入り(万円) |
|---|---|
| 0年目(購入時) | −2,000 |
| 1〜9年目 | 150 |
| 10年目 | 2,650(CF150+売却手取り2,500) |
最初の自己資金はマイナス、戻ってくるお金はプラスで入れます。
同じ物件Aで、ROI(CCR)とIRRを比べる
物件Aの7.5%と9.13%は、どちらも「年何%」ですが、計算に使うお金が違います。
| ROI(=CCR) | IRR | |
|---|---|---|
| 計算に使うお金 | 1年分のCFと自己資金だけ | 自己資金、10年分のCF、売却手取りのすべて |
| 式 | 150 ÷ 2,000 × 100 | 0 = −2,000 + 150 ÷ (1+r) + … + 2,650 ÷ (1+r)¹⁰ |
| 物件Aの数字 | 7.5% | 9.13% |
| 売却手取り | 入らない | 入る |
| お金が戻る時期 | 考えない | 考える(遅く戻るお金ほど小さく数える) |
| 分かること | 持っている間、1年で自己資金の何%が戻るか | 買ってから売るまでを通して、年何%で回ったか |
物件AでIRRのほうが高くなるのは、10年後に自己資金の2,000万円が2,500万円になって戻ってくるからです。ROIには、この増えた500万円が入っていません。
毎年のCFが一定なら、ROIとIRRには次の関係があります。
- 売却手取りが自己資金と同じ(2,000万円)なら、IRRはROIと同じになる(物件Aなら7.5%)
- 売却手取りが自己資金より多ければ、IRRはROIより高くなる(物件A 9.13%、物件B 7.74%)
- 売却手取りが自己資金より少なければ、IRRはROIより低くなる(後で出てくる物件C 5.56%)
ROIは、自己資金がそのまま戻ってくる前提の数字と言えます。IRRは、その前提を外して、売ったときにいくら戻るかまで計算に入れた数字です。
IRRの弱点は、売値の想定
IRRの弱点は、売値をいくらに見込むかで、数字が大きく変わることです。
物件Aと毎年のCFが同じで、売却手取りだけが1,000万円少ない物件Cを考えます。
| 毎年のCF | 10年後の売却手取り | IRR | |
|---|---|---|---|
| 物件A | 150万円 | 2,500万円 | 9.13% |
| 物件C | 150万円 | 1,500万円 | 5.56% |
売却手取りの想定が変わっただけで、9.13%が5.56%まで下がりました。10年後の売値は、そのときの相場や金利、建物の状態で決まり、誰にも分かりません。IRRは「想定どおりに売れた場合の数字」にすぎない、ということです。
IRRは売値だけでなく、空室や修繕で変わる毎年のCFや、何年持つかといった想定でも動きます。中でも影響が大きいのは売値です。私は売値を1つに決めず、楽観・標準・悲観の3通りくらいを想定してIRRを計算し、悲観の場合でも納得できる数字になるかどうかで判断しています。資料にIRRが1つだけ載っていたら、その売値をどんな前提で見込んだのかを確かめる必要があります。
もう1つ、IRRは率なので、金額の大きさは分かりません。100万円を年20%で回すのと、2,000万円を年9%で回すのとでは、手元に残る金額は後者のほうがずっと大きくなります。
私が出口まで計算するようになった理由
不動産投資を始めたころ、売却について私が見ていたのは、売却価格と残債と簿価の3つだけでした。いくらで売れるか、ローンがいくら残っているか、帳簿上の価格はいくらか、です。当時は利回りの高い物件が買えていたので、おおざっぱな計算でも大丈夫でした。
しかし、今は違います。利回りの高い物件が買いにくくなり、計算の精度が求められる時代になっています。ここでいう精度は、計算を間違えないことではありません。どの数字を拾い、どの指標で比べるかを誤らないことです。たとえば、売却手取りまで含めて計算しておかないと、お金を残せません。そう考えるようになりました。
そこで、何年後に売るかを決めてから収支を計算するようにしています。売値は何通りか想定して手取りを比べ、IRRもHaroのシミュレーターやExcelで実際に出しています。
指標の使い分け
ROIとIRRだけでなく、ほかの指標も合わせて整理すると、次のようになります。
| 見たいこと | 使う指標 |
|---|---|
| 保有中に返済が続けられるか(安全性) | DSCR、返済比率、BER(損益分岐入居率) |
| 保有中にお金がどれだけ効率よく回るか | ROI(=CCR)、FCR |
| 買ってから売るまでの全体の成績 | IRR |
物件を買うときにROIを見るのは、悪いことではありません。ただ、年間CF÷自己資金で出すROIには、売ったときのお金が入っていません。物件同士を比べるなら、売値を何通りか変えたIRRまで出すべきだと私は考えています。とはいえ、IRRが高い物件が必ずよいわけではありません。利益の金額と、保有中の資金繰りも合わせて見ます。
HaroのCFシミュレーターでは、売却する年を1〜35年で変えたときの手取りとIRRを一覧で確認できます(https://haro-app.jp/)。
※本記事は一般的な指標の考え方をまとめたもので、特定の投資を勧めるものではありません。投資判断はご自身の責任でお願いします。
※本記事は2026年11月時点の公開情報に基づきます。
「データ探偵 完全解説版」PDFをプレゼント