※当ページには広告(プロモーション)が含まれています。
2026年2月27日、アメリカの原油の値段(WTI)は1バレル66.96ドルでした。
その翌日、アメリカとイスラエルがイランを攻撃しました。ペルシャ湾の出口のホルムズ海峡を通る船は、2025年には1日平均93.7隻でしたが、3月末からの1週間は1日平均8.4隻まで減りました。2025年に日本が輸入した原油は、93.5%が中東からです。
原油の値段は3月27日に100ドルを超え、4月7日には114.58ドルをつけました。夏にいったん下がったものの、10月は27日までの平均で101.38ドルです。
日銀は9月に、政策金利を1.25%へ引き上げました。その発表文には、原油高や円安などから、企業どうしで取引する品物の物価が高い伸びを続けている、とあります。アメリカの中央銀行も、9月16日に利上げをしています。
日銀は10月30日の会合で、政策金利を1.25%のまま据え置きました。ただ、同じ日に出した見通しでは、原油高やこれまでの円安などで、生鮮食品を除いた物価の伸びが、これから2%をはっきり上回るまで高まるとみています。そのうえで、経済や物価の動きに応じて、引き続き政策金利を引き上げていく考えを示しました。
インフレが進み、日銀が金利を上げていくとき、資産は何で持っておけばいいのでしょうか。
私は、現金で持っておくのは得策ではないと考えています。かといって、物件ならなんでもいいとも思っていません。
50年前にも、物価が上がり、日銀が金利を上げ、そこへ中東の戦争による原油の値上がりが重なった時期があります。そのとき現金の値打ちと家賃がどうなったか、日銀がいつ金利を上げたかが、何で持っておくかを考える材料になります。
50年前に起きたこと
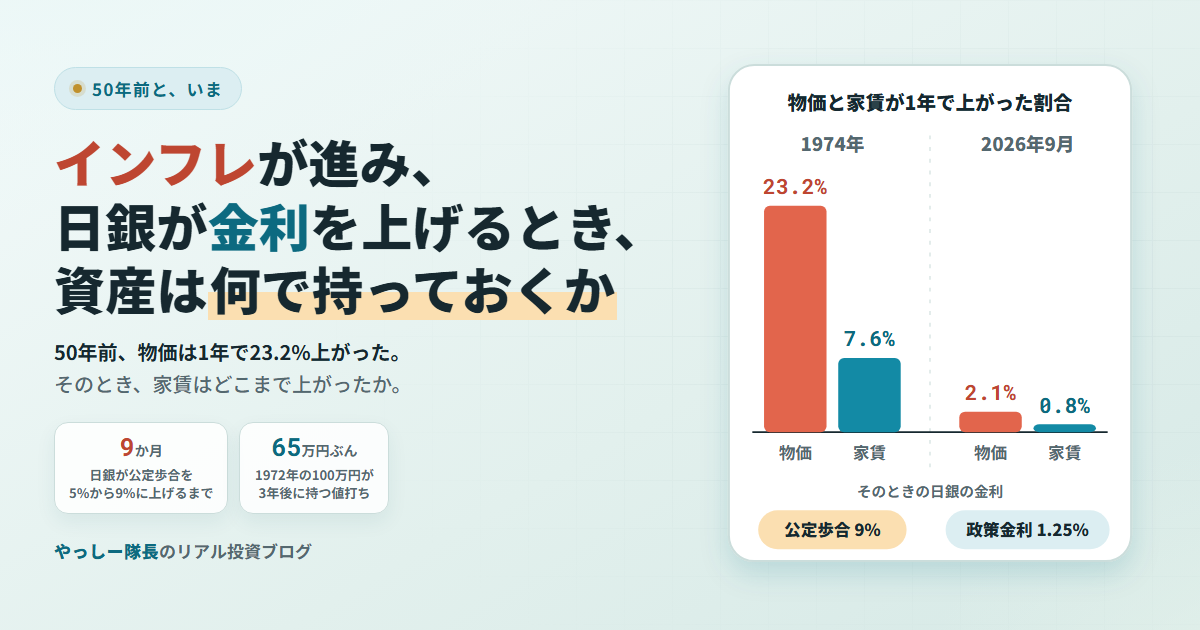
1973年10月、第四次中東戦争が起きました。原油の値段が跳ね上がり、翌1974年、日本の物価は1年で23.2%上がっています。企業どうしで取引する品物の物価は、27.5%上がりました。
ただ、物価は戦争の前から上がっていました。物価の上昇率は、1972年の4.9%から1973年の11.7%へ高まっています。戦争と原油だけで物価が23%上がったわけではありません。上がりはじめていた物価に、原油の値上がりが上乗せされたのです。
日銀も、戦争より先に金利を上げはじめていました。公定歩合は、当時の日銀が金融政策に使っていた金利で、いまの政策金利と同じ役目をしていました。日銀はその公定歩合を、1973年4月の5.00%から、12月の9.00%まで上げています。9か月で4ポイントです。そして1975年4月まで、9.00%のまま据え置きました。
土地の値段も大きく動きました。地価公示で見ると、愛知県の住宅地の値段は、1973年に30.5%、1974年に29.2%上がり、1975年には9.1%下がっています(いずれも1月1日時点の前年比)。全国の平均(住宅地・商業地などを合わせたもの)も、1975年は9.2%下がっています。
1973年から1977年までの動きは、次のとおりです。
| 年 | 物価の上昇率 | 家賃の上昇率 | 愛知県の住宅地の地価の上昇率 | 年末の公定歩合 |
|---|---|---|---|---|
| 1973年 | 11.7% | 8.5% | 30.5% | 9.00% |
| 1974年 | 23.2% | 7.6% | 29.2% | 9.00% |
| 1975年 | 11.7% | 9.6% | −9.1% | 6.50% |
| 1976年 | 9.4% | 10.2% | 0.6% | 6.50% |
| 1977年 | 8.1% | 10.2% | 2.5% | 4.25% |
物価と家賃は前の年と比べた上昇率(年平均)、地価は1月1日時点の前年比です。
現金は、確実に目減りしました
1972年に100万円を持っていたとします。
3年後の1975年、物価は1972年より53.4%上がっていました。通帳の100万円は100万円のままですが、買えるものは1972年の65万円ぶんに減っています。10年後の1982年には、44万円ぶんです。
預金の利息は、この計算に入っていません。利息がつけば減り方は小さくなります。それでも、物価が10%も20%も上がる年には、通帳の数字が減らないまま、買えるものだけが減っていきます。
この4年も同じで、2021年から2025年までに物価は12.2%上がり、2021年の100万円は89万円ぶんになりました。
家賃は、物価に追いつきませんでした
インフレには不動産が強い、とよく言われます。物価が上がれば家賃も上がる、という理屈です。
1974年、物価は23.2%上がりました。家賃は7.6%しか上がりませんでした。
1972年から1975年までの3年で比べると、物価の53.4%に対して、家賃は27.9%です。
1976年と1977年は、家賃のほうが物価より大きく上がりました。それでも、1972年から10年たった1982年の時点で、物価の2.28倍に対して家賃は2.01倍で、まだ追いついていませんでした。
この4年は、家賃がほとんど上がっていません。2021年から2025年までに物価は12.2%上がったのに、家賃は0.9%です。2026年9月も、1年前と比べて、物価の2.1%に対して家賃は0.8%しか上がっていません。
ここでいう家賃は、総務省の消費者物価指数に入っているもので、いま住んでいる人が払っている額の平均です。新しく募集する部屋の家賃は、もっと早く動くことがあります。
それでも、家賃が物価と同じ速さで上がると考えるのは、50年前の数字を見るかぎり無理があります。
家賃が上がるより速く、日銀が金利を上げました
1973年4月から12月までの9か月のうちに、日銀は公定歩合を5.00%から9.00%に上げました。水準でいえば1.8倍です。同じころ、家賃は1年に8%前後ずつ上がっていただけでした。
ただし、公定歩合は日銀が決める金利で、大家が銀行からお金を借りるときの金利そのものではありません。借りている人の負担は、固定金利か変動金利かで変わります。
私は物件を、返済比率で見ています。1年間の返済額を、満室のときの1年間の家賃で割った数字です。
固定金利で借りていれば、返済額は変わりません。インフレで家賃が上がれば、そのぶん返済比率は下がっていきます。
変動金利の場合は、逆です。金利が上がると、家賃がまだ少ししか上がっていないうちに返済額が増え、返済比率が高くなっていきます。
返済比率の計算のしかた
返済比率は、次の式で出します。
返済比率 = 1年間の返済額 ÷ 満室のときの1年間の家賃
仮に、5,000万円で表面利回り9%の物件を、全額借りて買うとします。表面利回りは、満室のときの1年間の家賃を物件の値段で割ったものなので、満室の家賃は1年で450万円です。
5,000万円を金利3%・30年の元利均等返済(毎月の返済額が同じになる返し方)で借りると、毎月の返済は21万802円、1年で252万9,624円になります。
252万9,624円 ÷ 450万円 = 56.2%
これが、この物件の返済比率です。
同じ物件で金利だけを変えると、次のようになります。
| 借入の金利 | 毎月の返済 | 返済比率 |
|---|---|---|
| 1% | 16万820円 | 42.9% |
| 2% | 18万4,810円 | 49.3% |
| 3% | 21万802円 | 56.2% |
| 4% | 23万8,708円 | 63.7% |
| 5% | 26万8,411円 | 71.6% |
金利が1ポイント上がるごとに、返済比率はおよそ6〜8ポイント上がります。返済額が増えた割合と同じだけ家賃が上がらないかぎり、返済比率は元に戻りません。
表面利回りと金利ごとの返済比率
全額借入・30年返済で、表面利回りと金利を変えて計算すると、次のとおりです。
| 表面利回り | 金利1% | 金利2% | 金利3% | 金利4% | 金利5% |
|---|---|---|---|---|---|
| 7% | 55.1% | 63.4% | 72.3% | 81.8% | 92.0% |
| 8% | 48.2% | 55.4% | 63.2% | 71.6% | 80.5% |
| 9% | 42.9% | 49.3% | 56.2% | 63.7% | 71.6% |
| 10% | 38.6% | 44.4% | 50.6% | 57.3% | 64.4% |
| 11% | 35.1% | 40.3% | 46.0% | 52.1% | 58.6% |
| 12% | 32.2% | 37.0% | 42.2% | 47.7% | 53.7% |
表面利回りが低い物件ほど、金利が上がったときの返済比率の上がり幅が大きくなります。金利が1%から3%になると、表面利回り12%の物件では、返済比率が32.2%から42.2%へ10ポイント上がります。7%の物件では、55.1%から72.3%へ、上がり幅は17ポイントあまりです。
金利3%で返済比率が55%・50%になる表面利回り
金利3%・全額借入で計算して、返済比率がちょうど55%と50%になる表面利回りは、返済年数ごとに次のとおりです。
| 返済年数 | 返済比率が55%になる表面利回り | 返済比率が50%になる表面利回り |
|---|---|---|
| 20年 | 12.1% | 13.3% |
| 25年 | 10.3% | 11.4% |
| 30年 | 9.2% | 10.1% |
| 35年 | 8.4% | 9.2% |
表面利回りがこれより高ければ、返済比率はそれぞれ55%、50%を下回ります。何年返済で借りられるかは、建物の構造や築年数のほか、金融機関によっても変わります。
いまと50年前は、ここが違います
まず、物価の上がり方が違います。1974年の23.2%に対して、2026年9月は2.1%で、10分の1ほどです。原油の値段が2月の攻撃の前の1.5倍になっても、2026年に入ってからの物価の上昇率は1.3〜2.1%にとどまっています。
給料の上がり方も違います。厚生労働省がまとめている大企業の春の賃上げ率は、1974年が32.9%、2026年が5.18%です。集計の対象がそろっていないので厳密には比べられませんが、6倍を超える開きがあります。
一方で、2026年に入ってからの給料は、物価より速く上がっています。物価の上がったぶんを差し引いた実質賃金は、2026年1月から8月まで、毎月、前の年の同じ月を上回りました。2025年は、1年で1.3%のマイナスでした。
家賃の遅れは、50年前より大きくなっています。50年前の家賃は物価の半分ほどの速さで上がりましたが、この4年はほとんど動いていません。
2021年からの動きは、次のとおりです。
| 年 | 物価の上昇率 | 家賃の上昇率 | 日銀の基準貸付利率(年末。2026年は9月) |
|---|---|---|---|
| 2021年 | −0.2% | −0.1% | 0.30% |
| 2022年 | 2.5% | 0.0% | 0.30% |
| 2023年 | 3.2% | 0.1% | 0.30% |
| 2024年 | 2.7% | 0.3% | 0.50% |
| 2025年 | 3.2% | 0.5% | 1.00% |
| 2026年9月 | 2.1% | 0.8% | 1.50% |
基準貸付利率は、以前は公定歩合と呼ばれていた金利です。ただ、いまの日銀が金融政策で動かしているのは、基準貸付利率ではなく政策金利のほうです。10月30日の会合のあとも、政策金利は1.25%、基準貸付利率は1.50%で、変わっていません。2026年9月の物価と家賃は、1年前の同じ月と比べた上昇率です。
建物にかかる費用も上がっています。火災保険の保険料の目安になる参考純率は、2021年に全国平均で10.9%、2023年に13.0%引き上げられました。2023年からは、水害(洪水や土砂崩れなど)の保険料の目安が、市区町村ごとに5段階に分かれています。実際の保険料の上がり方は、保険会社や契約によって違います。
どの程度、備えるか
50年前は、日銀が9か月で金利を4ポイント上げ、地価は1年で1割近く下がりました。
いま予想されている利上げは、それよりずっと緩やかです。民間のエコノミストの藤代宏一氏は、日銀が12月に政策金利を1.5%にし、2027年末までに2.25%にすると予想しています(2026年10月23日)。いまの1.25%から、1年あまりで1ポイント上げることになります。10月30日の日銀の会合でも、政策金利を決める委員9人のうち1人が、1.5%への引き上げを提案していました(反対多数で否決)。
緩やかとはいえ、日銀が金利を上げていく点は、50年前と同じです。
私は、物件を買うかどうかを「金利3%・全額借入で計算した返済比率が55%以下か」で決めています。実際の金利が3%より高ければ、その金利で計算します。50%以下なら、なお安心です。
実際に借りる金利が1%台でも、3%で計算します。金利が上がっても返済を続けられるかを、買う前に確かめるためです。表面利回り9%の物件を30年返済で買うと、金利3%で返済比率は56.2%になり、55%をわずかに超えます。
もう一つ、経費が満室の家賃の30%を超えそうな物件は、部屋が85%しか埋まらなくても手元にお金が残るか(キャッシュフローがプラスになるか)も確かめます。返済比率が55%で経費が30%だと、部屋が85%しか埋まらないときに手元に何も残らないからです。
私の備えは、これから
考えているのは、返済比率の高い物件から手放すことです。持っている物件を返済比率で選び直す、資産の組み替えです。
物件を1棟ずつ売るだけでなく、会社ごと売ることも考えています。物件を持っている会社の株を売る方法で、M&Aと呼ばれます。入居者との契約はそのまま続き、買う側には名義を移す登記の税金や不動産取得税もかかりません。そのかわり、買う側は会社の借入や契約、税金まで調べるので手間がかかり、買い手も限られます。物件だけを売るのと会社ごと売るのとで、どちらが手元にお金が多く残るかは、会社と物件の中身しだいです。
売ったお金も、インフレのあいだは、現金のまま置いておくのは得策ではないと考えています。
運転資金を残したうえで余裕があれば、金(現物)や、全世界の株に投資する投資信託(いわゆるオルカン)を、長く持つつもりで買うのもいいかもしれません。ただ、私はどちらもまだ持っていません。
現金も、返済の重い物件も
50年前、現金は確実に目減りしました。家賃は物価に追いつかず、そのあいだに日銀は金利を9%まで上げました。
インフレのときに、現金で持っておくのは危険です。かといって、金利が上がると返済できなくなる物件を抱えていれば、そちらで行き詰まります。
物件で持つことは続けながら、持つ物件を、金利が上がっても返済を続けられるものに入れ替えておくこと。それが、いまの私の答えです。
私の会社が作っているAI不動産投資アプリ「Haro」では、キャッシュフローのシミュレーションが無料でできます。
👉 https://haro-app.jp/
不動産投資の実践ノウハウを、メルマガでも定期的にお届けしています。
👉 https://yasshi-taicho.com/mailmagazine/
【数字の出典】
- 物価・家賃: 総務省「消費者物価指数」(2025年基準・全国。家賃は持家の帰属家賃を除く)
- 公定歩合・基準貸付利率: 日本銀行「基準割引率および基準貸付利率(従来『公定歩合』として掲載されていたもの)の推移」
- 日銀の政策金利と発表文: 日本銀行「金融市場調節方針の変更について」(2026年9月18日)・「当面の金融政策運営について」(2026年10月30日)
- 日銀の見通し: 日本銀行「経済・物価情勢の展望(2026年10月)基本的見解」(2026年10月30日)
- 企業どうしで取引する品物の物価・全国の地価公示: 内閣府「長期経済統計」(出典は日本銀行・国土交通省)
- 愛知県の地価公示: 愛知県「調査開始時からの用途別平均変動率の推移」
- 原油の値段: 米国エネルギー情報局(WTI スポット価格・日次)
- ホルムズ海峡と原油の輸入: 日本貿易振興機構(JETRO)「中東リスクと物流(1)」(2026年4月10日)
- 賃上げ率: 厚生労働省「民間主要企業春季賃上げ要求・妥結状況」
- 実質賃金: 厚生労働省「毎月勤労統計調査」(2026年8月分確報)
- 火災保険の参考純率: 損害保険料率算出機構(2021年6月16日・2023年6月28日)
- アメリカの利上げ: 米連邦準備制度理事会(2026年9月16日)
- 政策金利の予想: 藤代宏一「基調的物価上昇率2%到達後の金融政策」(2026年10月23日)
- 返済比率の表: 元利均等返済で計算
※本記事は2026年10月時点の公開情報に基づきます。
「データ探偵 完全解説版」PDFをプレゼント